NeuroDrift · Ринки · рубрика «Скан зліпок» · випуск 7 жовтня 2026
Скан зліпок — жовтень 2026: топ-10 перепроданих здорових компаній, де страх більший за шкоду
Індекс на максимумі, а 62 % вотчлисту — на 15 % і глибше під своїми піками. Перший випуск рубрики: де продають страх, а не цифри. Порядок — за шансом торкнутися +15 % за 84 торгові дні.
Купуємо страх, а не злам · просадка від 52т · здоров'я · ймовірності · каталізатори · дані: закриття 6.10.2026, 156 акцій PanicRadar
Сигнал, не інвестиційна порада. Ймовірності нижче — модельні оцінки, а не гарантії. Половина списку звітує протягом чотирьох тижнів, і звіт може бути як каталізатором, так і новим мінімумом. Автор може мати позиції у згаданих паперах. Рішення і розмір — ваші.
6 жовтня 2026 року S&P 500 закрився на історичному максимумі: $779 за фонд SPY. Того ж дня 62 % зі 156 акцій у вотчлисті PanicRadar стояли щонайменше на 15 % нижче своїх 52-тижневих піків, а 40 % — на чверть і глибше. Індекс тримають напівпровідники: фонд SMH додав 11,6 % за місяць. Решту продають.
Причин дві, і вони накладаються. Перша — ставки. Дохідність 10-річних облігацій США піднялась до 5,3 %, максимуму за 24 роки, а ФРС під новим головою Кевіном Воршем 16 вересня підвищила ставку вперше з 2023-го. Дорожчий долар у часі стискає мультиплікатори всього, що росте довго й повільно: страхових, банків, медтеху, софту. Друга — страх перед агентами. 22 вересня Meta випустила споживчого агента Muse, який сам бронює перельоти у 500 авіакомпаніях і порівнює ставки за депозитами. Того дня Schwab втратив 6 %, Booking і Expedia — від 3 до 8 %. Софт де-рейтингували ще в лютому, після хвилі «AI замінить SaaS».
У цьому випуску ми шукаємо компанії, де обидва страхи вже в ціні, а в звітах зламу немає: виручка росте, маржа тримається, гайденс не зрізано. Зі 156 імен через фільтри пройшли 47. З них ми розібрали 28 — кожне бичачим аналітиком і трьома скептиками з різними лінзами. Десять витримали.
Ціни впали, прогнози — ні: ринок переоцінив мультиплікатор, а не прибуток.
01Зліпок ринку
SPY · 1 міс.+1.2 %
QQQ · 1 міс.+5.7 %
SMH (семі) · 1 міс.+11.6 %
10-річні США≈5,3 %
нижче 52т піку на >15 %62 %
пул → здорових104 → 47
Це ротація, а не розпродаж. Гроші виходять з імен, які ринок записав у жертви AI або в заручники ставок, і заходять у ті, що продають AI-інфраструктуру. Медіанна акція вотчлисту стоїть на 21 % нижче 52-тижневого піку, а медіанний RSI — 52: не паніка, а довгий тиск. У такому тейпі відскок рідко приходить від індексу. Він приходить від дати: звіту, що спростовує страх, або CPI, що відпускає дохідності.
Дві дати важать найбільше. 14 жовтня — CPI за вересень: гарячий друк продовжує стиснення мультиплікаторів навіть при сильних звітах. 28 жовтня — ФРС, ринок дає близько 80 % на паузу. Між ними звітують банки, Netflix, GE, Vertiv, Deckers.
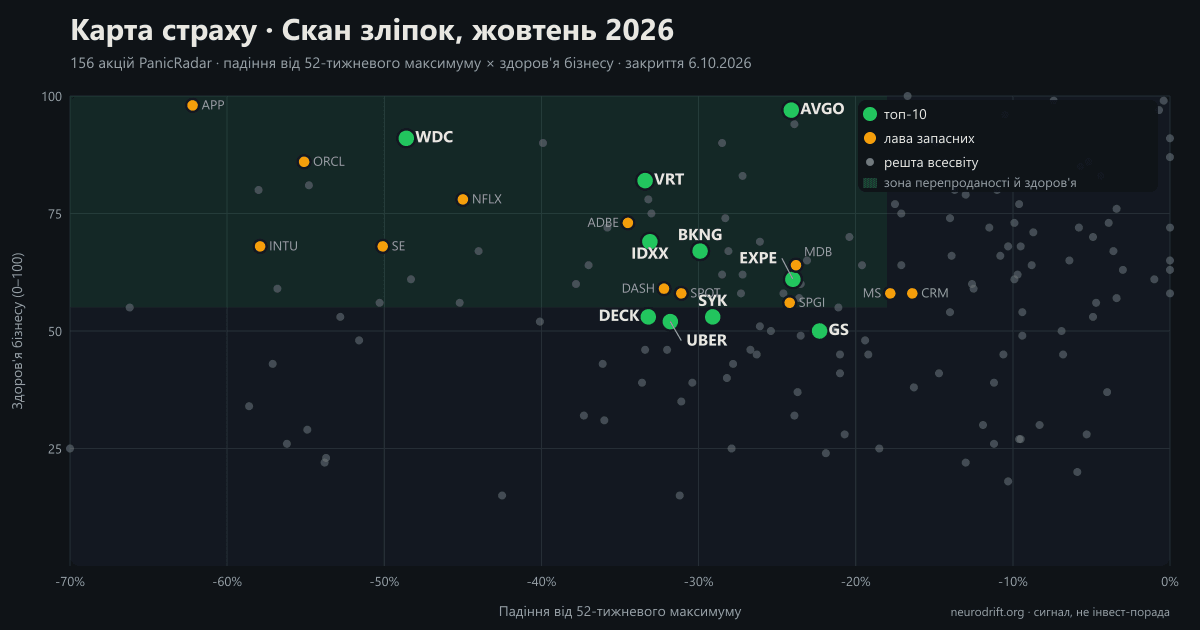
02Карта страху
Праворуч угорі — глибоко впалі й здорові. Підписано топ-10 і лаву; решта всесвіту — сірі точки.
03Топ-10: де страх більший за шкоду
Горизонт
Ймовірність хоча б раз торкнутися рівня за обраний горизонт при історичній волатильності й нульовому дрейфі. Чесна механіка: вище волатильність — вищі обидва числа, і +15 %, і −15 %.
усі страхи🤖 AI-агенти й роботаксі📈 ставки й ротація📰 корпоративна новина
1VRTVertiv · живлення й охолодження для дата-центрів$253 · -33% від 52-тижневого максимуму · RSI 50
СтрахОдин промах по виручці й пауза в AI-капексі. 29 липня виручка за квартал склала $3,27 млрд проти очікуваних $3,38 млрд — менеджмент пояснив зсувом багатофазних проєктів. Акція втратила 17 % за день, хоча прибуток побив консенсус і гайденс підняли. 6 жовтня GLJ Research відкрив перший рейтинг Sell із ціллю $188.
ФактОпераційна маржа 22,6 % (+410 б.п.), FCF $925 млн за квартал, чиста готівка. Гайденс на рік піднято до $13,8–14,2 млрд і EPS $6,65–6,75 (+60 %). На наступний квартал — зростання +34–36 % органічно. Vertiv — партнер NVIDIA з 800-вольтової архітектури: «загроза» частково є її власним продуктом. 87 % аналітиків — Buy.
Злам тезиВиручка за Q3 нижче $3,65 млрд (нижня межа гайденсу) або зріз річного прогнозу 21 жовтня. Технічно — закриття нижче $222. Скептики: після промаху компанія перестала розкривати замовлення й беклог — зник єдиний показник конверсії, а рівень +15 % уже відторгнуто 8 вересня.
2WDCWestern Digital · жорсткі диски для AI-дата-центрів$411 · -49% від 52-тижневого максимуму · RSI 41
−49 % від 52т пікувиручка +44 % · валова 54 %20x на прибутку FY27 · без боргубета 2,3 — волатильнорозбір + скептики: 39 % на +15 %
СтрахТретій гравець ламає олігополію. 2–3 жовтня Toshiba оголосила подвоєння потужностей до 2027 року з ціллю частки 30 % замість ~10 %. Ринок злякався за цінову дисципліну, на якій тримається вся маржинальна експансія HDD. Раніше, 6 серпня, акція впала на 13 % після біта з гайденсом «лише в лінії».
ФактКвартал: виручка $3,75 млрд (+44 %), валова маржа 54,4 % проти 43,5 % рік тому, операційна 44 %, FCF $1,28 млрд. Гайденс на наступний квартал $4,1 млрд при маржі 55–56 %. Борг погашено, викуп $2,6 млрд за рік. Диски тримають ~80 % даних у хмарних дата-центрах, і контракти з гіперскейлерами розписані наперед. Найсильніший сигнал перереакції у движку PanicRadar серед усіх 156.
Злам тезиТижневе закриття нижче $370 або будь-яка ознака послаблення цін чи умов довгострокових контрактів 29 жовтня. Скептики: 20x — ілюзія пікового циклу, бо рахується на прибутку, що має подвоїтись; інсайдери за пів року — 110 продажів і нуль купівель.
3EXPEExpedia Group · онлайн-тревел$260 · -24% від 52-тижневого максимуму · RSI 27
−24 % від 52т пікуRSI 2711,5x P/E · чиста готівка5 звітів поспіль: біт і підняттярозбір + скептики: 34 % на +15 %
СтрахТа сама дезінтермедіація, але з парадоксом: Expedia сама є партнером запуску Muse, і акція впала на 7,7 % у день запуску. 16 вересня Morgan Stanley знизив до Underweight: нуль росту активних користувачів у Q2 проти +6 % у Booking і +10 % в Airbnb; інвентар із мережевих готелів і авіа «комодитизований».
ФактQ2 (5 серпня): виручка +14 %, бронювання +12 %, B2B-сегмент +21 % двадцятий квартал поспіль, EBITDA +23 %, EPS +36 %, FCF +39 %. Річний гайденс підвищено. 11,5x прибутку, 90 % валова маржа, викуп 6 % акцій на рік. B2B — постачання інвентарю партнерам — байдужий до того, хто є інтерфейсом для споживача.
Злам тезиБронювання у споживчому сегменті за Q3 нижче +4 % або зріз річного гайденсу (виручка менше $16,05 млрд). Технічно — тижневе закриття нижче $240. Скептики: гайденс Q3 сповільнюється вдвічі, до +5–7 %, і навіть біт може не стати тригером, поки агенти — відкрите питання.
СтрахКругове фінансування. 1–2 жовтня проспект IPO Anthropic розкрив, що Broadcom позичить клієнту до $42 млрд конвертованими нотами — приблизно річний вільний грошовий потік. Ринок прочитав це як концентрацію на двох компаніях і конфлікт інтересів. Раніше, 2 вересня, гайденс на квартал на $0,2 млрд не дотягнув до консенсусу, а валова маржа впала до 73 % через пам'ять у складі чипів.
ФактВиручка за квартал $29,6 млрд (+86 %), AI-напівпровідники $16,7 млрд (+221 %). Гайденс AI-виручки на рік піднято до ~$58 млрд, на наступний — подвоєння до ~$115 млрд з іменними контрактами: Anthropic, OpenAI, Meta, Google. На прибутку наступного року акція коштує 19x. Структурний скептик не знайшов, що спростувати.
Злам тезиЗакриття нижче $335 (під мінімумом 1 жовтня) або зріз капексу гіперскейлерами наприкінці жовтня, або відкат менеджменту від цілі $115 млрд. Скептики: на прибутку поточного року це 32x, а не 22x; два останні звіти продавали навіть на бітах.
Каталізатор: кінець жовтня — капекс гіперскейлерів; середина листопада — IPO Anthropic; ≈09.12 — звіт
5UBERUber · мобільність і доставка$69.08 · -32% від 52-тижневого максимуму · RSI 42
−32 % від 52т піку15,6x P/E · FCF понад $10 млрдCEO купив акцій на ~$10 млнM&A на $17 млрд — навантаженнярозбір + скептики: 25 % на +15 %
СтрахРоботаксі обійдуть платформу, а агенти — додаток. 8 вересня Tesla показала Cybercab в Остіні — Uber −4 %. 22 вересня — Muse. 6 жовтня компанія оголосила купівлю ezCater за $2,3 млрд на додачу до тендеру на Delivery Hero за $14,8 млрд, і ринок злякався за капітальну дисципліну. Гайденс прибутку на квартал — $0,84–0,88 проти консенсусу $0,89.
ФактБронювання +22 % у постійній валюті, поїздки +18 %, активних клієнтів 208 млн (+16 %), EBITDA +33 %. Заголовкова виручка +12 % занижена обліковими змінами в Британії на 8 пунктів. FCF понад $10 млрд за рік при 15,6x. 10 вересня CEO Хосровшахі купив 141 тис. акцій за $70,96 — єдина інсайдерська купівля такого масштабу в усьому списку. Консенсус $101.
Злам тезиЗакриття нижче $64,5 (під 52-тижневим мінімумом) або бронювання за Q3 нижче +17 % у постійній валюті зі спадом поїздок. Скептики: роботаксі — ризик 2028 року, але викуп сповільнився до $518 млн за квартал на тлі $17 млрд угод, а +15 % означає повернення до серпневого піку крізь 50- і 200-денні середні.
−29 % від 52т піку17x проти історичних 25–30xорганічний ріст 9 % · гайденс утриманозміна CEO 01.01.2027розбір + скептики: 23 % на +15 %
СтрахНовини, а не технології. Кібератака в березні зупинила виробництво й коштує 70–80 базисних пунктів росту три квартали поспіль; дефіцит на заводі Inari в судинному сегменті зсунувся з третього кварталу на четвертий. 9 вересня на конференції фіндиректор додав: попит на ендопротези стегна в Європі слабший, частина пацієнтів відкладає операції.
ФактQ2: продажі $6,6 млрд (+9 % органічно), прибуток на акцію +18 %, операційна маржа 27,4 % (+170 б.п.). Коліна в США +6 %, рекордні продажі роботів Mako, рекордний беклог капітального обладнання. Гайденс на рік (8,3–9,3 % органічно) підтверджено 8 вересня. 17x проти 25–30x історично.
Злам тезиЗакриття нижче $260 або зріз річного гайденсу 29 жовтня з перенесенням відновлення постачання на 2027 рік. Скептики: дефіцит уже зсунувся на квартал раз, слабкість стегна частково попитова, а консенсус прибутку стоїть на нижній межі гайденсу без запасу.
−30 % від 52т пікуRSI 22 — найнижчий у топі87 % валова · 34 % FCF14x P/Eрозбір + скептики: 32 % на +15 %
СтрахAI-агенти заберуть клієнта в посередника. 22 вересня Meta Muse навчився бронювати перельоти без сайту Booking, а Expedia стала партнером запуску — Booking ні. Плюс 9 вересня Суд ЄС підтвердив блок на купівлю eTraveli. Вересень — найгірший місяць акції з червня 2022-го.
ФактQ2: виручка +8 %, EPS +15 %, ночі +5 % при гайденсі 2–4 %. Валова маржа 87 %, FCF-маржа 34 %. За півріччя компанія викупила акцій на $7,4 млрд за середньою ~$173 — на 9 % дорожче за сьогоднішню ціну. Жодної точки даних про відтік до агентів у звітах немає. 82 % аналітиків — Buy, консенсус $238.
Злам тезиНочі за Q3 нижче +3 % або зріз річного гайденсу 3 листопада. Технічно — закриття нижче $140, пробій 52-тижневого мінімуму. Скептики: гайденс уже сповільнюється до +4–6 %, і за три місяці довести відсутність дезінтермедіації неможливо.
8DECKDeckers · HOKA й UGG$81.66 · -33% від 52-тижневого максимуму · RSI 48
−33 % від 52т піку10,7x P/E · чиста готівка $1,1 млрдвикуп 5,7 % акцій на рікріст сповільнюється до 6 %розбір + скептики: 33 % на +15 %
СтрахВтома бренду HOKA, тарифи, слабкий американський споживач. У травні гайденс прибутку на рік дав лише +4–6 % при маржі, що стискається з 23 % до 21,5 %, і ~$120 млн тарифних витрат. 8 вересня BMO відкрив Underperform із ціллю $70. 2 жовтня Nike спрогнозувала падіння виручки на високі однозначні — і сектор здригнувся.
ФактПерший квартал понад $1 млрд виручки (+5,7 %), HOKA +8 %, прямі продажі +13 %, валова маржа 56,4 %. Гайденс по прибутку підвищено до $7,35–7,50. Чиста готівка $1,1 млрд, рентабельність інвестованого капіталу ~91 %. За квартал викуплено акцій на $338 млн за середньою $104 — на 21 % дорожче за сьогоднішню ціну, і залишилось $4,7 млрд авторизації, 42 % капіталізації.
Злам тезиЗакриття нижче $75,5 (під 52-тижневим мінімумом) або звіт 22 жовтня зі спадом у США чи зрізом гайденсу прибутку нижче $7,35. Скептики: операційний прибуток за квартал упав на 6 % при зростанні виручки, США стоять на місці, а дешевий мультиплікатор відображає втрачений темп, а не помилку ринку.
СтрахЖодної новини по компанії. 14 вересня голова BofA спрогнозував −10 % комісій інвестбанкінгу за квартал — впали всі банки. 16 вересня — підвищення ставки, GS −4 % за день. 22 вересня — Muse і страх за брокерські комісії. Вересень став найгіршим місяцем фінансового сектору проти S&P 500 з 1990 року.
ФактQ2 — рекорд: виручка $20,3 млрд (+39 %), EPS $20,98 (+92 %), рентабельність капіталу 23,5 %. Викуп $4 млрд за квартал, дивіденд піднято на 25 %. Прогноз прибутку на рік зріс з ~$60 до ~$68 на акцію з кінця червня, а мультиплікатор стиснувся з 17x до 13x. Споживчий бізнес — близько 1 % виручки: Muse тут ні до чого.
Злам тезиТижневе закриття нижче $820 або звіт 13 жовтня з рентабельністю капіталу нижче 14 %. Скептики: Q2 — пік циклу, прогноз на 2027 рік дає +2 % виручки і +7 % прибутку, тому 13x на пікових прибутках — не знижка; 16 із 25 аналітиків стоять на Hold.
−33 % від 52т пікугайденс піднято двічі за рікопераційна маржа 35 %низька волатильність — скромні шансирозбір + скептики: 27 % на +15 %
СтрахАмериканці рідше водять тварин до ветеринара. У лютому менеджмент заклав у прогноз −2 % візитів у США, і акція втратила 6 % за день при біті по прибутку. Відтоді мультиплікатор стискається десять місяців поспіль, попри два підняття гайденсу. Пік $770 — листопад 2025-го.
ФактQ2: виручка $1,22 млрд (+9 % органічно), прибуток +18 %, операційна маржа 35 %. Регулярна діагностична виручка +10 % за рахунок обсягів, а не ціни. Гайденс по прибутку підвищено до $14,69–14,94. Викуп $332 млн за квартал за середньою $571 — вище за ціну сьогодні. Найнижчий ризик структурного зламу серед усіх 28 розібраних.
Злам тезиТижневе закриття нижче $480 або звіт 2 листопада з органічним ростом регулярної діагностики нижче 8 %. Скептики: мультиплікатор 31–33x після падіння на третину — не дешево, а низька волатильність означає, що +15 % за 84 дні трапляється рідко: модель дає 27 %.
Та сама теза, що в Goldman, і той самий шок: рекордний квартал, RSI 29, 15x. Не в топі лише через кореляцію з GS — брати обидві повним розміром немає сенсу. Звіт 14 жовтня, одного ранку з CPI.
SE-50% від 52т макс.Sea Limited
Виручка +48 % і RSI 23, але EBITDA росте лише на 11 %: маркетинг +64 %, резерви за кредитами +71 %. Операційна маржа 8 %. Інсайдери продали акцій на сотні мільйонів за три місяці без жодної купівлі. Зростання куплене маржею — не наш профіль здоров'я.
DASH-32% від 52т макс.DoorDash
Найвищий сигнал перереакції в движку і єдине ім'я, якому аналітики піднімають цілі на падінні. Але операційна маржа 4,5 % не проходить фільтр здоров'я: компанія свідомо реінвестує. Повернеться, коли маржа 2027 року підтвердиться 4 листопада.
ADBE-34% від 52т макс.Adobe
Архетип AI-страху за 9x прибутку з 89 % валовою і 41 % FCF-маржею. Але зростання повторюваної виручки сповільнилось до 10 %, маржа втратила 150 б.п., і одночасно змінюються CEO, фіндиректор і голова креативного напряму. Три скептики одностайні: пастка вартості до доказу прискорення. Дві дати: Adobe MAX 10–12 листопада і гайденс у грудні.
NFLX-45% від 52т макс.Netflix
−45 % від піку, 20x, викуп $27 млрд — спокусливо. Але години перегляду за пів року зросли лише на 2 %, частка в Nielsen падає, рекламна виручка не дотягнула до плану на 7 %. Це реальне сповільнення, а не лише страх. Тест — 20 жовтня.
SPGI-24% від 52т макс.S&P Global
Найякісніший бізнес у скринінгу: 71 % валова, 35 % FCF, 21x — мінімум за п'ять років, CEO купувала акції навесні. Але просадка від 3-місячного піку лише 12 %, і движок не бачить перереакції. Накопичувати повільно, а не чекати відскоку.
APP-62% від 52т макс.AppLovin
66 % FCF-маржа і 15x при +53 % виручки — і −62 % від піку. Але п'ять кварталів сповільнення поспіль, колективні позови щодо AI-заяв, відкрите розслідування SEC і $160 млн інсайдерських продажів у червні. Спекулятивне відро, не «здорова економіка без зламів».
ORCL-55% від 52т макс.Oracle
−55 % від піку при виручці +30 % і беклозі $664 млрд. Але вільний грошовий потік за рік — мінус $29 млрд, борг $169 млрд, рейтинг BBB− на крок від сміттєвого, а прибуток 2027 року зросте лише на 7 %, бо відсотки й амортизація з'їдають зростання. Це ставка на фінансування, не на здоров'я.
INTU-58% від 52т макс.Intuit
−58 % від піку, 12,6x, 40 % FCF-маржа, партнер запуску Muse. Але TurboTax втрачає користувачів (−2 % за рік) і гайдиться на +2–3 %, JPMorgan і BofA знизили рейтинг через ризик, що AI-агенти дійдуть до QuickBooks. Ризик зламу 55 — заголосно для цієї рубрики. Звіт 19 листопада.
MDB-24% від 52т макс.MongoDB
Гайденс підвищено, Atlas +29 %, але 28 вересня CEO пішов до Meta після року на посаді — друга зміна керівника за 11 місяців. 52x прибутку при GAAP-маржі біля нуля. Чекати на постійного CEO.
CRM-16% від 52т макс.Salesforce
15x при 77 % валовій маржі й викупі $25 млрд. Але органічне зростання 7–8 %, баланс залеверджено під викуп, і 6 жовтня софт-сектор оновив максимуми року, а Salesforce впала на 2 % — слабкість стала ідіосинкратичною. Каталізатор лише на початку грудня.
SPOT-31% від 52т макс.Spotify
Операційний прибуток +61 %, €9,4 млрд готівки, але 32x і просадка від 3-місячного піку лише 13 %. Витрати на AI і маркетинг +18 %, Apple Music обігнала в США за підписниками. Два з трьох останніх звітів — униз. Тест 22 жовтня.
06Як це рахується
Зліпок рахує код, не люди. Щопонеділка скрипт на сервері PanicRadar бере 1,2 млн котирувань зі своєї бази й для кожної зі 156 акцій рахує просадку від 52-тижневого максимуму (дані Finnhub) і від 3-місячного, RSI14, відставання від SPY за місяць, відстань до 50-денної середньої і реалізовану волатильність за 60 днів. Поруч лягає індекс перереакції самого движка PanicRadar — його формулу ми не публікуємо.
Здоров'я бізнесу — 0–100. Зростання виручки за рік і за квартал, валова й операційна маржа, рентабельність капіталу, борг до капіталу, зростання прибутку. Для банків борг не рахується — у них він структурний. Вето: падіння виручки, збитковість, операційна маржа нижче 5 %, борг понад 3x капіталу без покриття відсотків, від'ємний грошовий потік, обвал прибутку.
Пул і розбір. У пул потрапляє акція, що впала на 18 % і глибше від 52-тижневого піку, або на 12 % від 3-місячного, або має RSI нижче 40, або відстала від SPY на 8 пунктів за місяць. Зі 104 у пулі 47 здорові без вето. 28 із них пройшли агентний розбір: один бичачий аналітик збирає тезу з датами й джерелами, троє скептиків намагаються її зламати — через структуру бізнесу, через ревізії оцінок і через таймінг і потоки. Установка скептиків — «спростуй за замовчуванням».
Ймовірності. Картки показують шанс, що ціна хоча б раз торкнеться +15, +20, +30 % і −15 % за обраний горизонт: класична формула для випадкового блукання без дрейфу на реалізованій волатильності 60 днів. Повзунок горизонту перераховує її чесно: чим довше й волатильніше — тим вищі обидва числа, і вгору, і вниз. Окремо в бейджі — оцінка аналітиків: 40 % бичачого розбору і 60 % середнього трьох скептиків. Там, де скептики дають менше 25 %, ми це показуємо, а не ховаємо. Порядок у топі — за шансом торкнутися +15 % за 84 торгові дні; при рівності — за апсайдом до консенсус-цілі. Це порядок соковитості, не безпеки: найнижчий ризик зламу тези мають IDXX і GS, і вони стоять наприкінці.
07Коли метод ламається
Дохідності вище 5,5 %. Тоді стиснення мультиплікаторів триває навіть при сильних звітах, і весь кошик стає ставкою на розворот ставок. Половина цього ризику — спільна для всіх десяти.
«Дешево» на пікових прибутках. Goldman після рекордного кварталу, Western Digital на марж 54 % у трьохгравцевій олігополії — тут низький P/E може бути вершиною циклу, а не знижкою.
Бінарні звіти. Дев'ять із десяти звітують до 5 листопада. Останній звіт Vertiv коштував −17 % при біті, Western Digital — −13 %. Вхід частинами до і після дати — не порада, а наслідок цієї статистики.
Низька волатильність. IDEXX і Goldman рухаються повільно: модель дає їм 27–33 % на +15 % за 84 дні. Це імена для терпіння, а не для тижня.
Всесвіт — 156 імен. Це вотчлист движка, а не весь ринок. Поза ним можуть бути кращі кандидати, яких тут немає за визначенням.
Чому в топі лише три імені з «AI-страху», якщо це головна теза?
Бо фільтр здоров'я жорсткий. Більшість жертв AI-наративу — софт зі зростанням 7–10 % і ревізіями оцінок униз (Adobe, Salesforce, Intuit) — там страх і цифри йдуть поруч. Booking, Expedia й Uber пройшли, бо їхні звіти не показують жодної точки даних про відтік клієнтів до агентів.
Чому Goldman, а не Morgan Stanley?
Теза однакова, шок однаковий. Goldman глибше впав (−22 % проти −18 %), має нижчий P/E і звітує на день раніше. Morgan Stanley — перший на лаві й візьме естафету, якщо 13 жовтня банки підтвердять, що падіння було лише стисненням мультиплікатора.
Що означає «здоров'я 67» у картці Booking?
Це композит 0–100 із зростання виручки, маржі, рентабельності капіталу, боргу і зростання прибутку за даними Finnhub за останні 12 місяців. 67 — здоровий бізнес із помірним зростанням; 97 у Broadcom — зростання понад 80 % при маржі 48 %. Поріг для топу — 50 і жодного вето.
Чому ймовірності такі скромні — 27–71 % на +15 %?
Бо вони чесні. Формула дотику бар'єра без дрейфу дає рівно те, що випливає з волатильності: Vertiv з річною волатильністю 65 % торкнеться +15 % із шансом 71 %, але й −15 % — із шансом 67 %. Аналітики зі скептиками дають 23–39 %. Для кошика з десяти базовий сценарій — три-чотири імені роблять +15 % за квартал, одне-два — +30 %.
Як часто оновлюється рубрика?
Зліпок — щопонеділка, автоматично, і він живить таблицю в приватному кокпіті автора. Повний випуск із розбором і скептиками — коли зліпок показує нові здорові імена в пулі або перед сезоном звітів, орієнтовно раз на місяць. Наступний — після звітів кінця жовтня.
Як читати. Картка — це теза, факт і умова зламу. Якщо умова спрацювала — теза мертва, незалежно від ціни входу. Повзунок горизонту і фільтр страхів — щоб побачити, скільки у вашому кошику ставки на ставки, а скільки — на компанії. Таблиця з усіма 156 тікерами живе в приватному кокпіті автора й тут не публікується. · Read this issue in English →